智达方通企业绩效管理系统
 智达方通数据治理平台
 资源中心
 服务支持
 技术咨询

300+企业用户
正在使用智达方通EPM产品及服务
正在使用智达方通EPM产品及服务

我们曾服务过一家工业软件公司,其财务负责人提到过这样一件事:曾有一次研发总监提交了一个跨行业定制项目40万元的预算追加申请,这份申请在系统中走完11个审批节点,耗时19个工作日,等到审批通过时,客户已经把二期合同签给了竞争对手。问题其实不在审批效率,而是这套预算管理系统核算的是部门费用余额,而非对应项目里程碑所需的资源缺口。
这类科技型企业在选择全面预算管理软件、财务分析系统或经营分析平台时,很容易在需求定义阶段,就将“项目预算”与“部门费用预算”纳入同一套管控流程。系统上线后,研发团队要么会被费用审批逻辑束缚手脚,要么只能绕开系统,继续用Excel管理项目账目——费心搭建的合并报表软件与费用预算管理系统,最终却只变成了一张价格高昂的报销审批单。
一、适用场景:问题在什么阶段才成为真问题
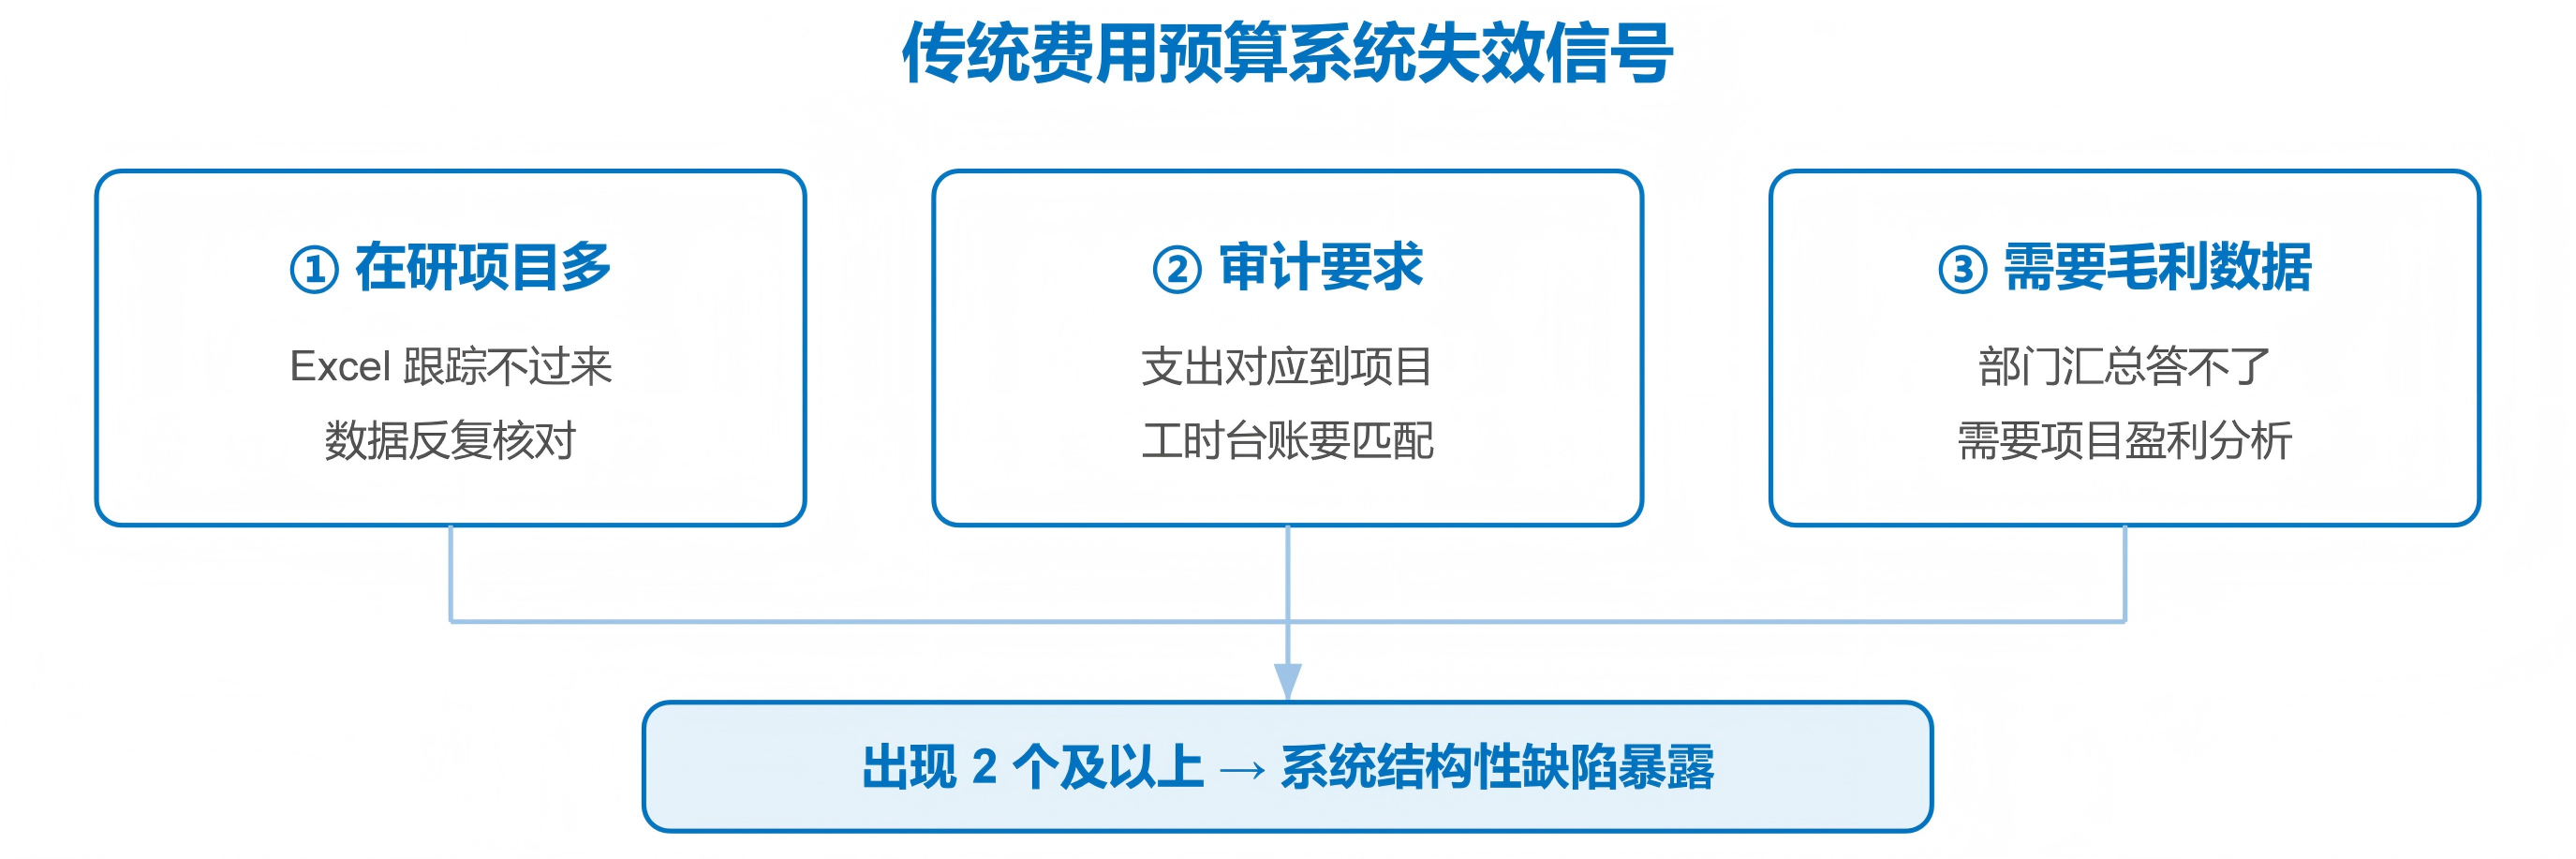
科技型企业预算管理的矛盾并不是从一开始就存在的。当以下三种状态同时出现两种及以上时,传统费用预算管理系统的结构性缺陷才会开始造成可量化的损失:
第一,在研项目数量超过了财务团队手工跟踪的临界点。此时Excel台账的维护成本会非线性上升——财务人员不是在分析数据,而是在反复核对数据的准确性。更关键的是,仅从部门维度统计的预算余额,无法回答项目剩余预算能否覆盖下一个里程碑资源需求的问题。
第二,审计开始要求每一笔研发支出都能对应到具体项目。国家税务总局对研发人员人工费用归集的要求非常明确:需要建立研发工时台账,记录员工在各研发项目上的实际投入时间,作为费用分摊的依据。如果预算系统只能呈现部门维度的人力成本,那么工时台账和预算执行数据之间,就会存在一道无法自动弥合的数据鸿沟。
第三,业务负责人要求提供项目毛利数据,而非仅需要部门费用汇总。这是管理需求从费用管控升级到项目盈利能力分析最明确的信号。原有的费用预算管理系统是按照部门和会计科目组织数据的,而项目本身是跨部门开展的——现有系统根本无法回答项目盈利相关的问题。
二、操作逻辑:系统需要解决的三件事
智达方通帮助科技型企业解决当下困境的方案,核心在于多维数据库的维度设计。传统ERP的预算模块通常以“成本中心-会计科目”为基本组织单位,而大部分科技型企业的项目管理需求,要求将“项目-阶段-资源类型”设为并行的分析维度。
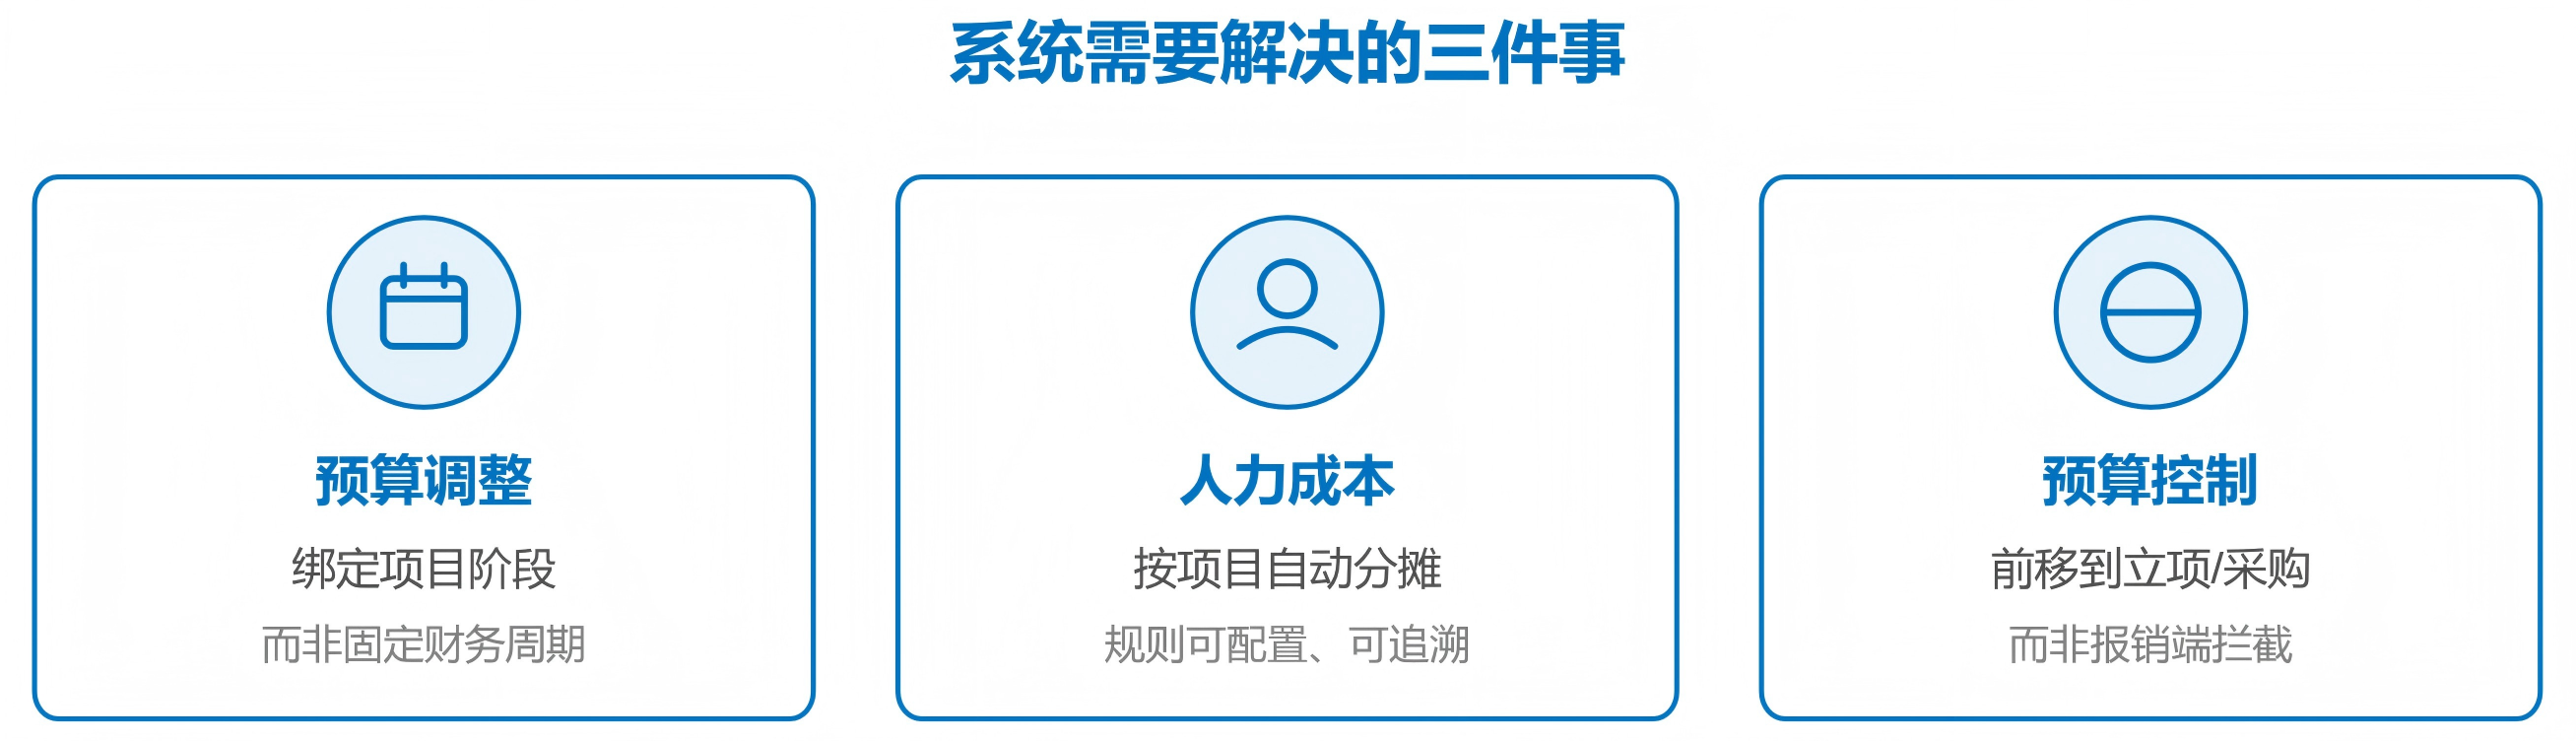
第一件事,项目预算的调整节点需要绑定到项目阶段。预算调整应当跟随研究进展的实际变化触发,而非等待固定的财务周期。对于科技型企业而言,这一逻辑同样适用——当客户需求在原型验证阶段发生变化时,预算调整窗口就应当在该阶段开放,而非推迟到下个季度的预算复盘会。
智达方通在项目中实现了预算调整流程与项目流程绑定,帮助客户避免了研发项目因审批停滞导致延期交付产生的营收损失。
第二件事,人力成本按项目分摊的规则要能在系统内配置。研发人员同时参与多个项目是行业常态。工时数据从何处获取、按照什么规则分摊、分摊结果如何与预算执行数据对齐——这三个问题如果依赖财务手工处理,每月就要消耗2-3个工作日,且分摊过程无法追溯。系统需要从工时系统或项目管理工具获取研发投入数据,按照预设规则自动分摊到对应项目,并且要求允许财务在不修改代码的前提下调整分摊规则。
第三件事,将预算控制点前置到项目立项和采购申请环节。预算失控很少出现在报销环节,真正需要拦截风险的,是业务承诺已经对外作出、财务却尚未将其纳入预算视野的那个节点。系统的控制逻辑应当设置在项目立项和采购申请提交阶段:如果项目预算余额不足,直接对申请动作进行标记或要求走特批流程,而非等发票送达后再做驳回处理。
智达方通在项目中通过将预算控制从报销端前移到立项端,帮助客户避免了项目执行中期出现被动超支,以及事后追责产生的沟通扯皮成本。
三、常见误区:规避看起来合理、实际操作易出错的选择
误区一:用ERP的预算模块管理项目预算。ERP的预算模块天然遵循费用预算管理系统的逻辑——按照成本中心和会计科目控制支出。但实际研发过程需要的“项目-阶段-资源”三维视图,很难在ERP的科目体系中自然呈现。此外,SAP系统虽然可以实现项目维度的现金流控制,但这种实现方式的配置复杂度和维护成本,都远高于专业EPM产品。
误区二:把预算管理软件当作“编报工具”选型。编报效率是显而易见的收益,但它无法解决核心矛盾。核心矛盾是研发项目的不确定性与年度预算刚性之间的冲突。如果选型时只关注表单设计器是否好用、审批流是否支持拖拽调整,上线后会发现只买到了一套美观的电子表格,而非能够支撑经营分析平台决策的数据底座。
误区三:让IT部门主导需求定义,财务仅负责提出报表输出要求。预算管理系统承载的是管理模型,而非技术架构。如果财务不主导需求定义,系统就会退化为业务系统数据的二次展示工具,而业务系统通常并不具备项目预算余额这一管控对象。财务需要向技术团队明确:哪些数据是管控点,哪些是分析维度,哪些数据必须实时更新。
科技型企业预算管理的核心矛盾,并非编报效率,而是项目预算与部门费用预算被强行纳入了同一套管控逻辑。真正的分水岭在于数据模型的组织方式——项目、阶段、资源类型能否与组织、科目并行成为独立维度。基于这一行业背景,智达方通形成了对应的解决方案:将多维数据库的维度设计直接映射到科技型企业的管理模型中,项目、阶段、资源类型、组织单元在同一模型内并行存在,而非依靠会计科目模拟项目管理。这是科技型企业值得优先验证的建设方向。