智达方通企业绩效管理系统
 智达方通数据治理平台
 资源中心
 服务支持
 技术咨询

300+企业用户
正在使用智达方通EPM产品及服务
正在使用智达方通EPM产品及服务

“又到预算编制季。财务部对着上百份反复修改的表格焦头烂额,业务部门抱怨填报要求脱离实际,管理层看着汇总出的数据满心疑虑……”
预算本应是企业落实战略的有力抓手,在实际运营中却往往变成一场耗费精力的“填表游戏”。问题到底出在哪里?智达方通拆解了上百家客户企业的预算管理困境,梳理出预算失效的底层逻辑与可落地的解决路径,助力更多深陷预算困境的企业实现突破。
环节一:预算组织虚设——为何业务总在消极配合、被动应对
现象直击:多数企业的预算组织架构仅停留在制度文本层面。名义上设有财务规划团队,实际开展工作时,绝大多数预算编制、汇总、上报工作都由财务部门承担,业务部门只把预算当作任务被动应付。最终导致预算目标缺乏业务逻辑支撑,编制过程也缺少跨部门协同。
解决路径:在预算启动前完成三项工作——明确决策层(由公司高层组成预算管理委员会,负责审定关键假设与目标分解逻辑)、设定执行层(各业务部门指定预算协调员,承担本部门预算编制与沟通责任)、建立反馈机制(明确预算编制过程中出现分歧时的升级决策路径)。这三个层级缺一不可,尤其是企业高层必须亲自参与前提假设讨论,敲定次年市场判断、产能规划、投资节奏等核心前提。
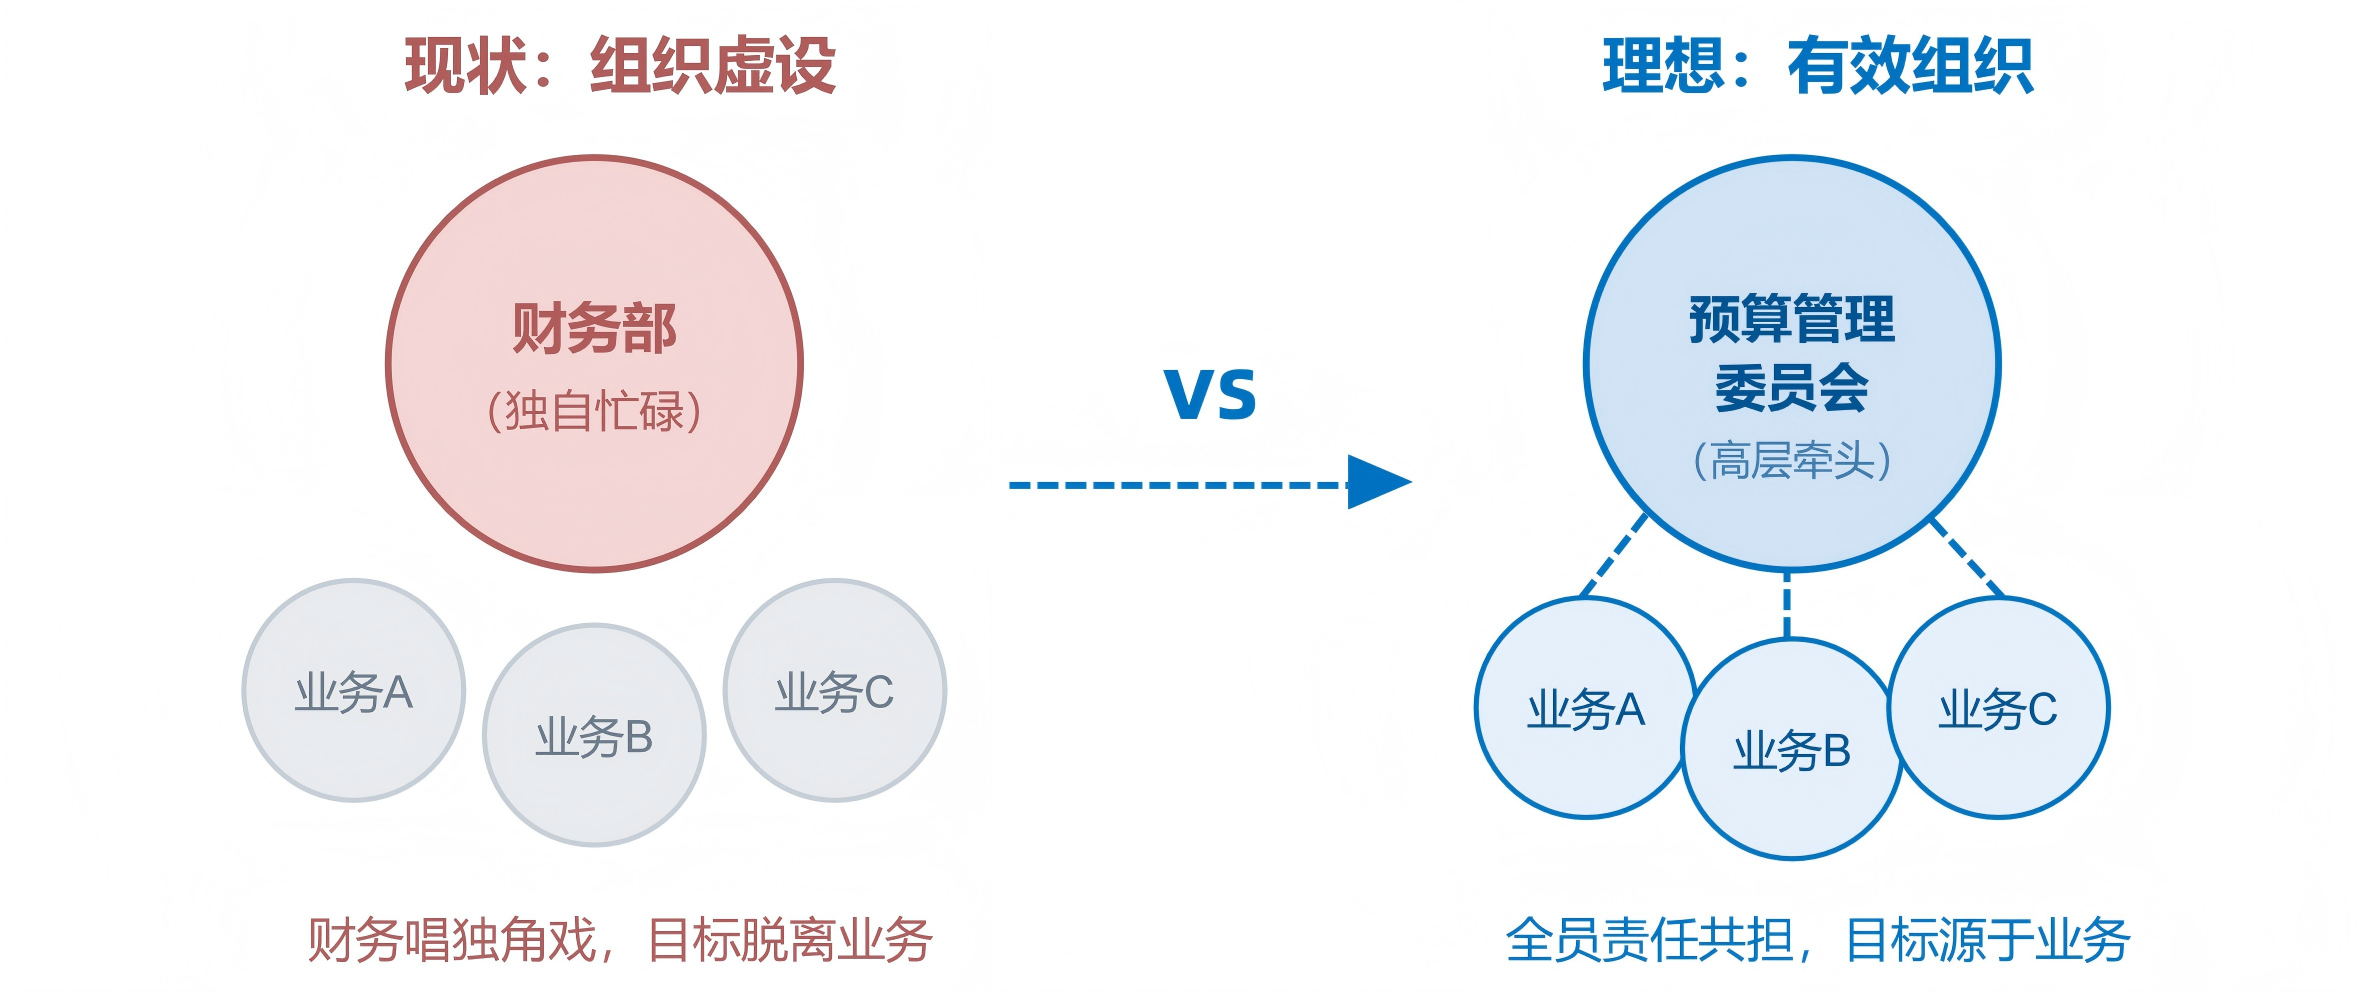
案例速写:某港口物流集团推行全面预算管理初期,预算编制由财务部门主导,各业务板块配合度较低,预算结果和实际经营偏差较大。经智达方通预算项目团队协助调整后,改由集团高层牵头成立预算管理委员会,各板块负责人参与前提假设讨论,同时各板块设置专职预算协调员。这一调整后,预算编制周期从3个月缩短至6周,业务部门对预算的认同度也得到大幅提升。
环节二:目标分解断层——从战略到执行,为何总出现偏差
现象直击:目标设定不科学主要有几种常见表现:只有集团层面的总目标,没有对应的分解路径;目标设定未经过业务计划推演,缺少针对资源匹配的可行性论证;下级部门因缺乏编制能力,只能被动接受上级摊派的目标。目标断层会在预算与战略之间形成裂缝,导致战略无法通过预算传导至执行层面。
解决路径:编制预算前,先预留时间完成对未来一年业务计划的讨论。各业务单位需要明确三个核心问题——明年要推进什么工作(具体业务举措)、如何推进(实施路径)、需要哪些资源支持(人、财、物)。在此基础上,建立预算编制的关键假设清单,涵盖市场假设、业务假设、经营运作假设、生产假设等类别。财务部汇总预算数据时,可依照清单开展复核:如果某一部门的预算偏离了公司整体假设,需要退回沟通调整,而非直接简单加总。
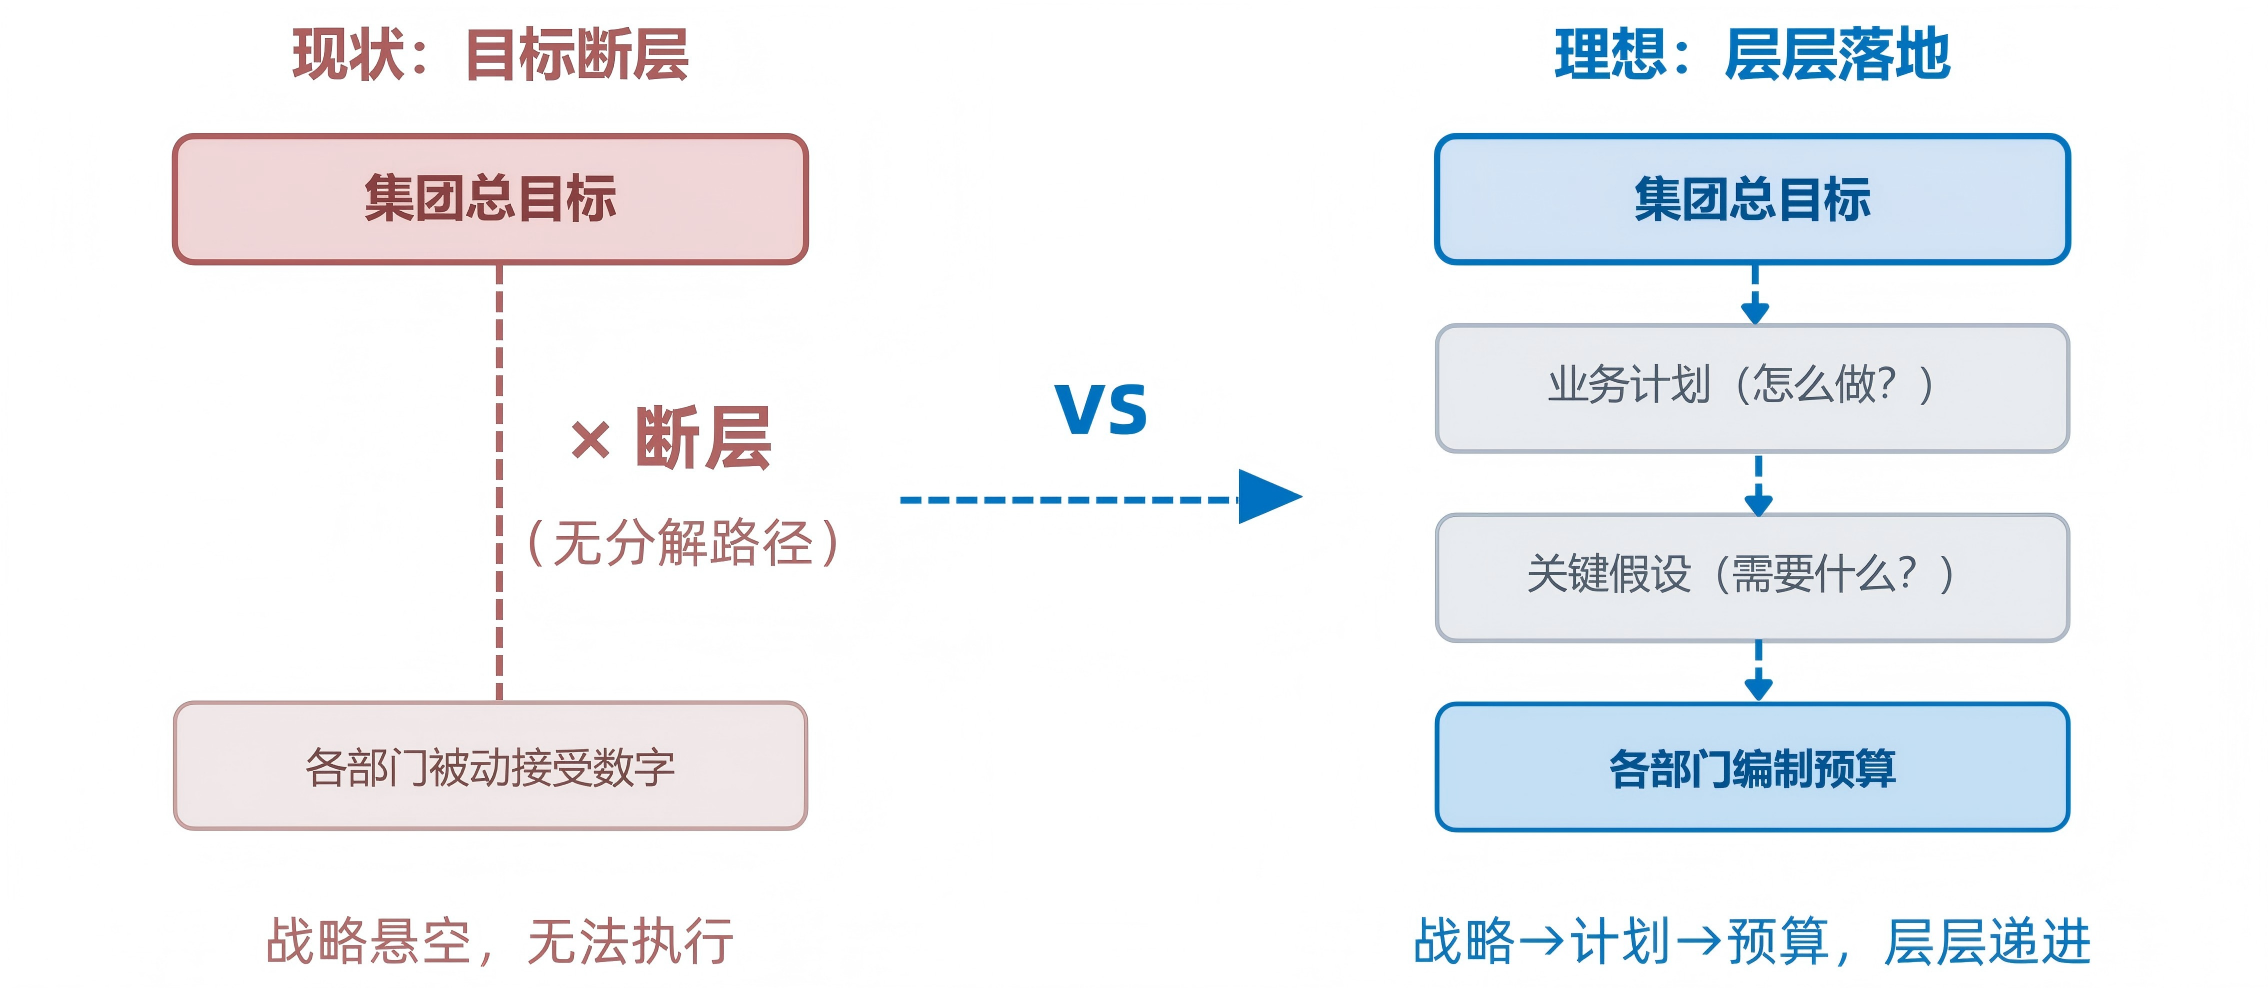
案例速写:某拥有大量线下网点的金融企业,总部对各地分区的管理力度相对薄弱。为解决目标分解难题,智达方通EPM在系统设计初期,就协助企业总部统一制定了针对岗位、场地、推广等费用的详细支出标准,各营业部仅需提供业务量信息(如客户数、交易量),系统即可自动计算生成预算。这套方案既保证了集团目标的一致性,又兼顾了各营业部的业务特性,最终实现了预算编制效率与准确性的同步提升。
环节三:数据口径混乱——系统孤岛,让预算看不见、管不着
现象直击:数据孤岛是预算执行监控无法及时发现问题的根源。业务系统与财务系统缺少统一接口,数据口径不一致,导致预算编制和执行分析只能在事后依靠Excel手工整理,不仅时效性差,还容易出错。等预算执行出现偏差时,往往已经错失了最佳干预时机。
解决路径:企业可以先从一个高频痛点清晰、涉及多部门协同的业务场景切入,完成三项基础工作——定义统一的业务维度(包含产品、客户、项目、区域、时间等)、打通该场景涉及的关键数据链路(明确数据来源系统、责任主体、更新频率)、规范数据录入标准(保障填报口径一致)。该场景的用例跑通后,数据治理的经验就可以复制推广到其他业务领域。
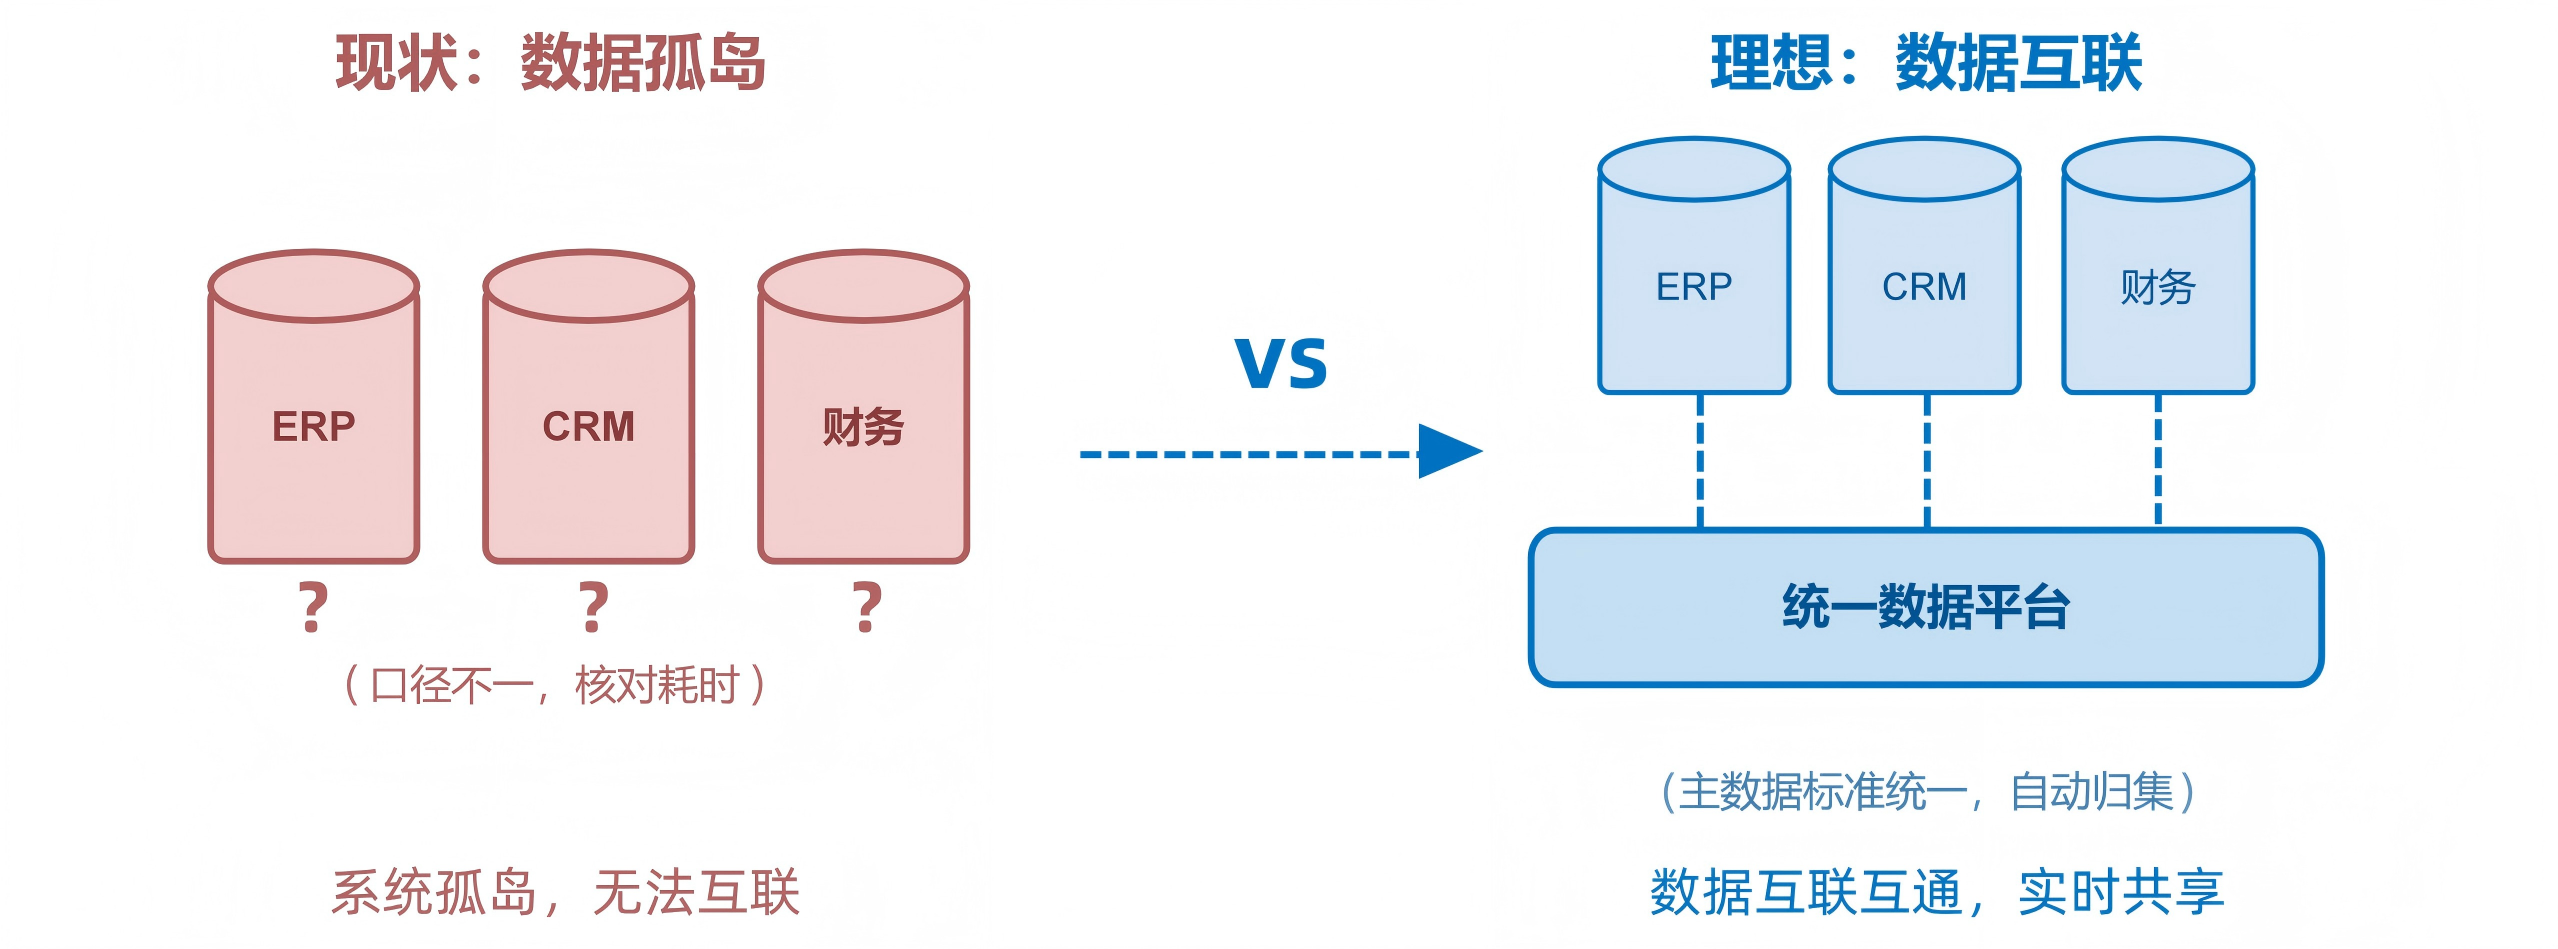
案例速写:某大型装备制造集团完成并购后,各子公司使用的财务系统品牌不一、版本杂乱,数据核对需要耗费大量时间精力。智达方通为其搭建集团级企业绩效管理平台,核心工作就是打通各系统的数据采集接口,自动抓取数据并统一主数据标准。平台上线后,集团合并报表的出具周期缩短了近一周,财务人员也能将更多精力投入到各产品线的盈利分析工作中。
环节四:执行监控滞后——等结果出来,问题早已无法挽回
现象直击:多数企业的预算监控依赖期末对比分析,偏差只能在周期结束后才会被发现,无法及时纠正。同时,监控颗粒度偏粗糙,大多只聚焦于部门级预算总额,对班组、工序等执行层面的指标缺少精细化追踪,出现偏差时也无法精准定位问题环节。
解决路径:建立分层级的监控指标体系——公司级核心指标(收入、利润、现金流)按周或按月追踪;业务部门关键动因指标(产量、销量、开工率)与日常管理报表同步更新;针对重点项目或工序设置专项指标(如单项目成本、单工序不良率),用于偏差溯源。核心是要设定偏差容忍阈值,触发预警后需由责任部门在规定时限内提交偏差分析及整改措施。
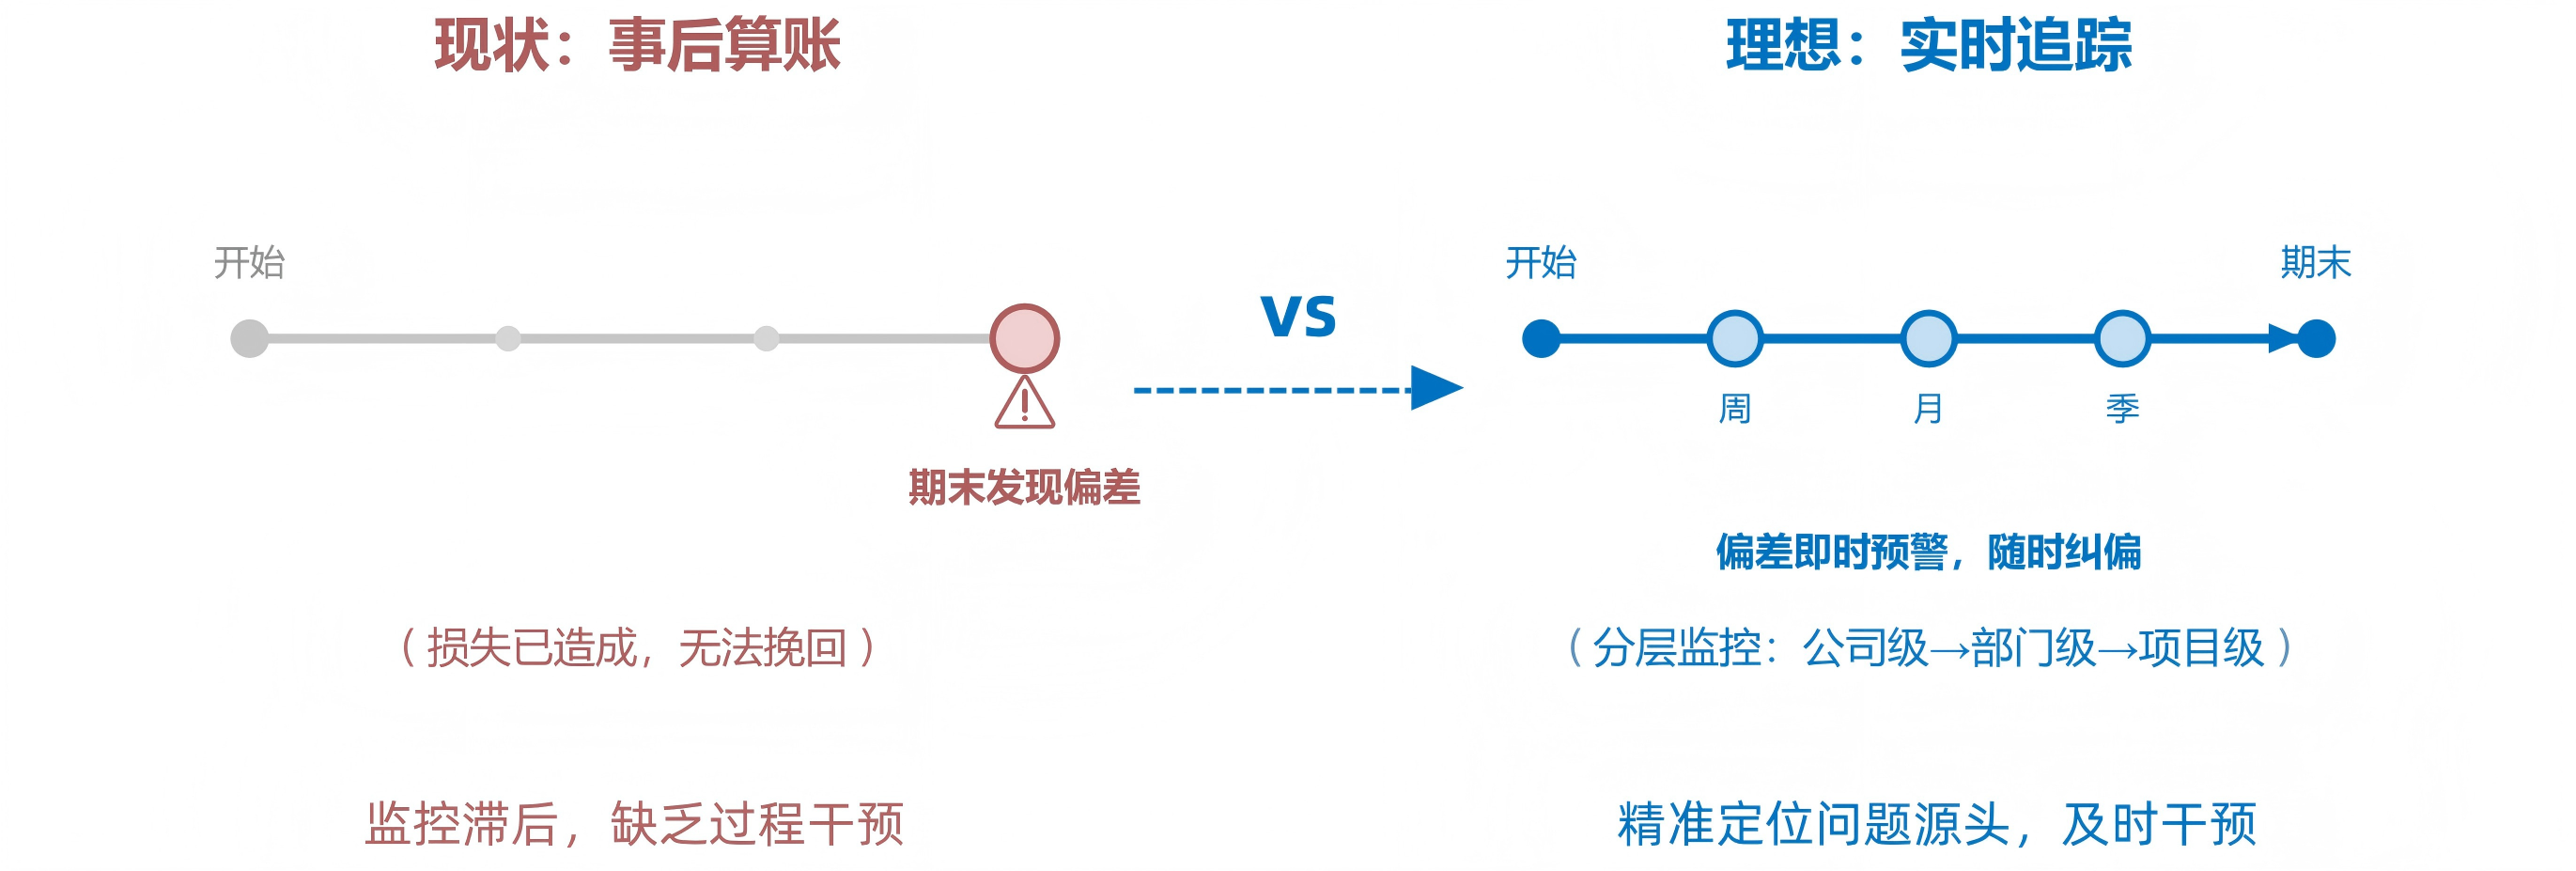
案例速写:对于项目周期长达数年的项目驱动型制造企业(如大型装备、工程机械、风电设备制造)而言,传统年度预算无法追踪单个项目全生命周期的盈利情况。智达方通支持企业构建覆盖投标报价、生产执行到售后运维的全链路成本模型,实时归集每个项目的实际成本,实现报价成本、目标成本与实际成本的全程追溯。管理层可以在项目执行过程中实时掌握成本动态,无需等到项目结束后再开展核算。
环节五:考核评价虚化——预算执行结果难以与考核评价挂钩
现象直击:如果预算执行结果无法与考核评价挂钩,预算的严肃性和权威性就无从谈起。很多企业的考核与预算相互脱节,预算目标和绩效考核指标完全是“两张皮”,最终导致预算编制随意松散、预算执行缺乏约束、执行评价流于形式。
解决路径:在预算编制阶段就应当明确各责任中心的考核指标及权重,确保预算目标与考核目标保持一致。预算执行过程中,要定期出具预算执行报告,将实际数据与预算目标开展对比分析,形成正式评价结论,并将结论与薪酬、晋升、资源分配刚性挂钩。同时,考核结论应当反哺下一周期的预算编制,最终形成“编制-执行-评价-优化”的管理闭环。
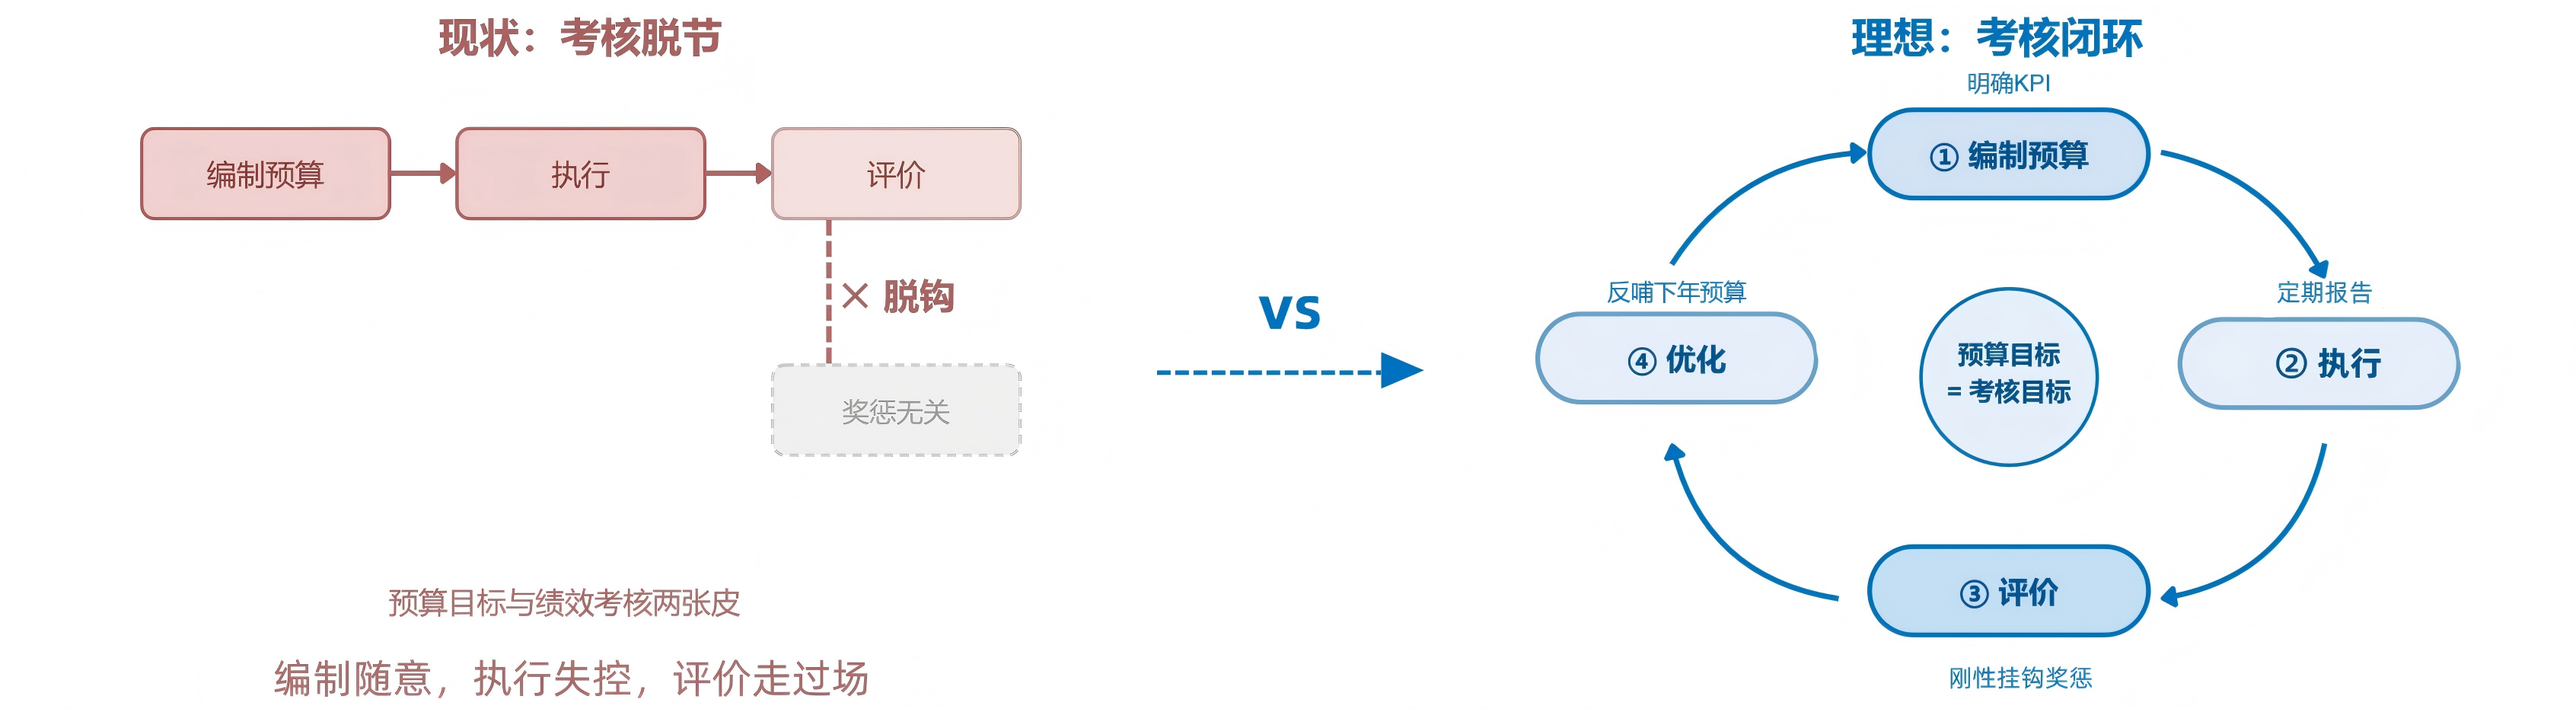
案例速写:某大型集团公司在推行全面预算管理初期,预算执行结果并未与绩效考核有效挂钩,导致各业务单元对预算的严肃性认识不足,预算编制存在较大随意性。经智达方通协助调整后,企业将预算执行偏差率纳入各事业部负责人的年度KPI,并与年终奖金直接挂钩。一个预算周期结束后,预算编制的准确性和严肃性得到了明显改善。
以上五个环节出现断层,本质上是同一个问题的不同表现:预算管理体系缺少与业务深度融合的运行机制。问题的解决之道,并非一步到位搭建一套完美的大型系统,而是从痛点最突出的环节切入,先跑通业务流程、建立数据标准、验证落地价值,再逐步扩展覆盖其他管理环节。
智达方通EPM系统正是为服务这一渐进式转型路径打造的产品。它以自主研发的多维数据库为技术底座,支持企业按照组织、产品、客户、区域等维度完成灵活建模与分析。近期,由乔贵邠博士等专家合著的《多维数据库》一书正式出版,系统梳理了该项技术的理论框架与实践路径,也从侧面印证了智达方通在国产化创新领域的长期深耕。预算管理转型并非颠覆性的革命,而是沿着业务痛点推进的渐进式改良。从单个环节的突破起步,让业务部门切实看到预算管理带来的实际价值,体系化的贯通自然就水到渠成。